Domain firmenverband.de kaufen?
Wir ziehen mit dem Projekt
firmenverband.de um.
Sind Sie am Kauf der Domain
firmenverband.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain firmenverband.de kaufen?
Sind Kapitalerträge Krankenversicherungspflichtig?
Sind Kapitalerträge Krankenversicherungspflichtig? Kapitalerträge wie Zinsen, Dividenden oder Mieteinnahmen sind grundsätzlich nicht direkt krankenversicherungspflichtig, da sie nicht als Einkommen aus nichtselbstständiger Arbeit gelten. Allerdings können Kapitalerträge zur Berechnung des Krankenversicherungsbeitrags herangezogen werden, wenn sie zusammen mit anderen Einkünften die Beitragsbemessungsgrenze überschreiten. In diesem Fall müssen auch Kapitalerträge in die Beitragsberechnung einbezogen werden. Es ist daher ratsam, sich bei der Krankenkasse oder einem Steuerberater über die genauen Regelungen und Auswirkungen von Kapitalerträgen auf die Krankenversicherung zu informieren. **
Sind mieten Kapitalerträge?
Sind Mieten Kapitalerträge? Diese Frage hängt davon ab, wie man Kapitalerträge definiert. Mieten können als regelmäßige Einnahmen aus Vermietung von Immobilien betrachtet werden, was sie zu einer Form von passivem Einkommen macht. Kapitalerträge beziehen sich jedoch oft auf Gewinne aus Investitionen wie Aktien oder Anleihen. Mieten sind eher mit Einkommen aus Immobilienvermietung verbunden, während Kapitalerträge breiter gefasst sind und verschiedene Formen von Investitionen umfassen. Letztendlich kann man argumentieren, dass Mieten eine Art von Kapitalerträgen sind, aber sie sind spezifischer auf Einnahmen aus Immobilienvermietung bezogen. **
Ähnliche Suchbegriffe für Kapitalerträge
Top-Angebote
Produkte zum Begriff Kapitalerträge:
-
Armbinde Organisation SportiManschette mit elastischem und breitem Klettverschluss für mehr Komfort. Abmessungen: 9cm x 35cm. Existiert für alle folgenden Funktionen: Delegierter (Ref. 063258), Organisation (Ref. 063259), Trainer (Ref. 063260), Bodenassistent (Ref. 063261), Trainer (Ref. 063262), Medizinisches Personal (Ref. 063263) und Sicherheit (Ref. 063264)6,34 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
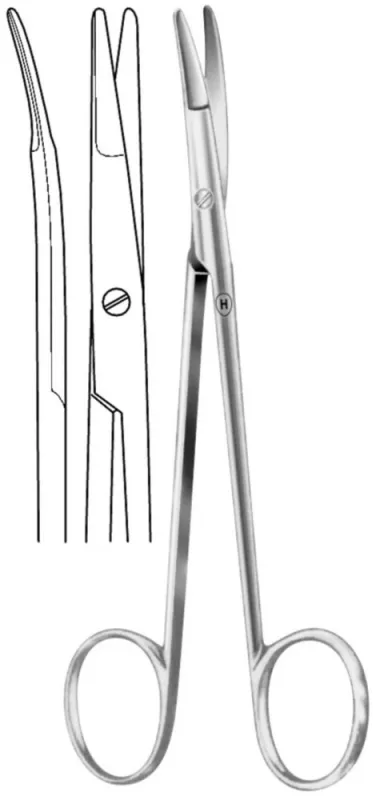
HEBU medical GmbH Präparierschere n.Ragnell, gebogen, abgeflachte Branchen ST/ST, 12,5 cm HB1918G1.product_page { max-width: 100%; } .pd_description { padding: 0 10px; } .product_page h2 { color: #37474F; margin-bottom: 16px; } .product_page h3 { color: #37474F; margin-top: 24px; margin-bottom: 12px; } .cls-separator { border: 0; border-top: 1px solid #e0e0e0; margin: 24px 0; } .cls-info-box { border-left: 4px solid #37474F; padding: 12px 16px; margin: 16px 0; background: #f9f9f9; } .cls-info-box ul { margin: 0; padding-left: 20px; list-style-type: disc; } .cls-info-box li { margin-bottom: 6px; } .cls-tabelle { border-collapse: collapse; width: 100%; min-width: 400px; margin: 16px 0; } .cls-tabelle th { border: 1px solid #ddd; padding: 8px; text-align: left; background: #f2f2f2; color: #333; font-weight: 600; } .cls-tabelle td { border: 1px solid #ddd; padding: 8px; text-align: left; color: #444; } .cls-highlight { color: #37474F; font-weight: bold; } Präparierschere nach Ragnell gebogen, abgeflachte Blätter, 12,5 cm – HEBU medical GmbH Die Präparierschere nach Ragnell ist ein spezialisiertes Instrument für höchste Ansprüche bei der chirurgischen Gewebepräparation. Gefertigt aus erstklassigem, rostfreiem Instrumentenstahl, überzeugt sie durch hervorragende Verarbeitung und Langlebigkeit in echter Tuttlinger Qualität. Mit einer Länge von 12,5 cm und ihrer präzise gebogenen Form ermöglicht sie maximale Kontrolle in engen Operationsfeldern. Die Besonderheit liegt in den abgeflachten, stumpfen Blättern (ST/ST), die ein besonders gewebeschonendes Spreizen und Unterminieren ermöglichen, ohne empfindliche Strukturen zu verletzen. Benannt nach dem amerikanischen Chirurgen William Ragnell. Hergestellt von HEBU medical GmbH in Deutschland. Blattart: Gebogen, stumpf/stumpf mit abgeflachten Blättern – ideal für sichere Dissektion in beengtem Raum Bauform: Charakteristische Abflachung der Blätter zur besseren Führung und Sicht Länge: Ausgewogene 12,5 cm – universell einsetzbar für Standard-Präparationsarbeiten Material & Aufbereitung: Hochwertiger Edelstahl, elektropoliert, wiederverwendbar und autoklavierbar bis 134 °C Technische Daten Eigenschaft Wert Artikelnummer HB1918G1 Bezeichnung Präparierschere n.Ragnell, gebogen, abgeflachte Blätter ST/ST, 12,5 cm Blattart Gebogen, stumpf/stumpf, abgeflacht Material Hochwertiger, nichtrostender Chirurgiestahl Oberfläche Elektropoliert Aufbereitung Wiederverwendbar, Autoklavierbar (bis 134 °C) Hersteller HEBU medical GmbH Herstellungsland Deutschland Normen & Zertifikate MDR (EU 2017/745), ISO 13485:2021, CE Rückverfolgbarkeit Chargennummer, UDI-Code31,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind Dividenden Kapitalerträge?
Sind Dividenden Kapitalerträge? Diese Frage ist nicht ganz einfach zu beantworten, da Dividenden tatsächlich eine Form von Kapitalerträgen sind. Sie werden von Unternehmen an ihre Aktionäre ausgeschüttet und stellen somit einen Ertrag aus Kapitalanlagen dar. Allerdings gibt es auch andere Formen von Kapitalerträgen, wie Zinsen aus Anleihen oder Kursgewinne aus dem Verkauf von Aktien. Letztendlich kann man also sagen, dass Dividenden eine spezifische Art von Kapitalerträgen sind, die durch die Beteiligung an einem Unternehmen erzielt werden. **
-
Sind Kursgewinne Kapitalerträge?
Sind Kursgewinne Kapitalerträge? Diese Frage hängt von der Definition von Kapitalerträgen ab. Kursgewinne entstehen, wenn der Wert eines Vermögenswerts steigt, beispielsweise einer Aktie oder eines Investmentfonds. In einigen Ländern gelten Kursgewinne als Kapitalerträge und unterliegen daher der Kapitalertragssteuer. In anderen Ländern werden Kursgewinne möglicherweise anders behandelt, je nachdem, ob sie als kurzfristige oder langfristige Kapitalgewinne betrachtet werden. Letztendlich hängt die Einordnung von Kursgewinnen als Kapitalerträge von den steuerlichen Gesetzen des jeweiligen Landes ab. **
-
Wo sind Kapitalerträge steuerfrei?
Kapitalerträge sind in Deutschland steuerfrei, wenn sie unter dem jährlichen Freibetrag von 801 Euro (für Singles) bzw. 1.602 Euro (für Verheiratete) liegen. Zudem sind Kapitalerträge steuerfrei, wenn sie aus bestimmten steuerbegünstigten Anlagen wie zum Beispiel dem Investment in Aktien oder Investmentfonds stammen. In einigen Ländern wie beispielsweise der Schweiz oder Luxemburg können Kapitalerträge ebenfalls steuerfrei sein, je nach den dort geltenden Steuergesetzen. Es ist wichtig, sich über die jeweiligen steuerlichen Regelungen in dem Land zu informieren, in dem die Kapitalerträge erzielt werden, um Steuern korrekt zu deklarieren. **
-
Wann werden Kapitalerträge versteuert?
Kapitalerträge werden in der Regel in dem Jahr versteuert, in dem sie angefallen sind. Dies bedeutet, dass die Steuer auf Kapitalerträge in der Einkommensteuererklärung für das entsprechende Steuerjahr angegeben und gezahlt werden muss. Kapitalerträge können aus verschiedenen Quellen stammen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen aus Aktienverkäufen. Die Höhe der Steuer hängt von der Art der Kapitalerträge und dem persönlichen Steuersatz des Steuerpflichtigen ab. Es ist wichtig, Kapitalerträge korrekt anzugeben und zu versteuern, um mögliche Steuernachzahlungen oder Strafen zu vermeiden. **
Werden Kapitalerträge auf Rente angerechnet?
Werden Kapitalerträge auf Rente angerechnet? Kapitalerträge wie Zinsen, Dividenden oder Mieteinnahmen werden grundsätzlich nicht auf die gesetzliche Rente angerechnet. Allerdings können sie unter Umständen Einfluss auf die steuerliche Behandlung der Rente haben. Es ist ratsam, sich hierzu individuell beraten zu lassen, da die steuerlichen Regelungen je nach persönlicher Situation variieren können. Generell gilt jedoch, dass Kapitalerträge nicht direkt die Höhe der gesetzlichen Rente beeinflussen. **
Wann gelten Kapitalerträge als zugeflossen?
Kapitalerträge gelten als zugeflossen, wenn sie dem Steuerpflichtigen tatsächlich zur Verfügung stehen. Dies kann beispielsweise der Fall sein, wenn Zinsen auf dem Konto gutgeschrieben werden oder Dividenden auf das Verrechnungskonto eingehen. Es ist wichtig, dass der Steuerpflichtige über die Kapitalerträge verfügen kann, um sie als zugeflossen anzusehen. Auch wenn die Erträge noch nicht tatsächlich ausgezahlt wurden, können sie dennoch als zugeflossen gelten, wenn sie dem Steuerpflichtigen rechtlich zustehen. In der Regel erfolgt die Zuflussfiktion bei Kapitalerträgen zum Zeitpunkt der Gutschrift auf dem Konto oder des rechtlichen Anspruchs auf die Erträge. **
Top-Angebote
Produkte zum Begriff Kapitalerträge:
-
Armbinde Organisation SportiManschette mit elastischem und breitem Klettverschluss für mehr Komfort. Abmessungen: 9cm x 35cm. Existiert für alle folgenden Funktionen: Delegierter (Ref. 063258), Organisation (Ref. 063259), Trainer (Ref. 063260), Bodenassistent (Ref. 063261), Trainer (Ref. 063262), Medizinisches Personal (Ref. 063263) und Sicherheit (Ref. 063264)6,34 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Sind Kapitalerträge Krankenversicherungspflichtig?
Sind Kapitalerträge Krankenversicherungspflichtig? Kapitalerträge wie Zinsen, Dividenden oder Mieteinnahmen sind grundsätzlich nicht direkt krankenversicherungspflichtig, da sie nicht als Einkommen aus nichtselbstständiger Arbeit gelten. Allerdings können Kapitalerträge zur Berechnung des Krankenversicherungsbeitrags herangezogen werden, wenn sie zusammen mit anderen Einkünften die Beitragsbemessungsgrenze überschreiten. In diesem Fall müssen auch Kapitalerträge in die Beitragsberechnung einbezogen werden. Es ist daher ratsam, sich bei der Krankenkasse oder einem Steuerberater über die genauen Regelungen und Auswirkungen von Kapitalerträgen auf die Krankenversicherung zu informieren. **
-
Sind mieten Kapitalerträge?
Sind Mieten Kapitalerträge? Diese Frage hängt davon ab, wie man Kapitalerträge definiert. Mieten können als regelmäßige Einnahmen aus Vermietung von Immobilien betrachtet werden, was sie zu einer Form von passivem Einkommen macht. Kapitalerträge beziehen sich jedoch oft auf Gewinne aus Investitionen wie Aktien oder Anleihen. Mieten sind eher mit Einkommen aus Immobilienvermietung verbunden, während Kapitalerträge breiter gefasst sind und verschiedene Formen von Investitionen umfassen. Letztendlich kann man argumentieren, dass Mieten eine Art von Kapitalerträgen sind, aber sie sind spezifischer auf Einnahmen aus Immobilienvermietung bezogen. **
-
Sind Dividenden Kapitalerträge?
Sind Dividenden Kapitalerträge? Diese Frage ist nicht ganz einfach zu beantworten, da Dividenden tatsächlich eine Form von Kapitalerträgen sind. Sie werden von Unternehmen an ihre Aktionäre ausgeschüttet und stellen somit einen Ertrag aus Kapitalanlagen dar. Allerdings gibt es auch andere Formen von Kapitalerträgen, wie Zinsen aus Anleihen oder Kursgewinne aus dem Verkauf von Aktien. Letztendlich kann man also sagen, dass Dividenden eine spezifische Art von Kapitalerträgen sind, die durch die Beteiligung an einem Unternehmen erzielt werden. **
-
Sind Kursgewinne Kapitalerträge?
Sind Kursgewinne Kapitalerträge? Diese Frage hängt von der Definition von Kapitalerträgen ab. Kursgewinne entstehen, wenn der Wert eines Vermögenswerts steigt, beispielsweise einer Aktie oder eines Investmentfonds. In einigen Ländern gelten Kursgewinne als Kapitalerträge und unterliegen daher der Kapitalertragssteuer. In anderen Ländern werden Kursgewinne möglicherweise anders behandelt, je nachdem, ob sie als kurzfristige oder langfristige Kapitalgewinne betrachtet werden. Letztendlich hängt die Einordnung von Kursgewinnen als Kapitalerträge von den steuerlichen Gesetzen des jeweiligen Landes ab. **
Ähnliche Suchbegriffe für Kapitalerträge
-
HEBU medical GmbH Präparierschere n.Ragnell, gebogen, abgeflachte Branchen ST/ST, 12,5 cm HB1918G1.product_page { max-width: 100%; } .pd_description { padding: 0 10px; } .product_page h2 { color: #37474F; margin-bottom: 16px; } .product_page h3 { color: #37474F; margin-top: 24px; margin-bottom: 12px; } .cls-separator { border: 0; border-top: 1px solid #e0e0e0; margin: 24px 0; } .cls-info-box { border-left: 4px solid #37474F; padding: 12px 16px; margin: 16px 0; background: #f9f9f9; } .cls-info-box ul { margin: 0; padding-left: 20px; list-style-type: disc; } .cls-info-box li { margin-bottom: 6px; } .cls-tabelle { border-collapse: collapse; width: 100%; min-width: 400px; margin: 16px 0; } .cls-tabelle th { border: 1px solid #ddd; padding: 8px; text-align: left; background: #f2f2f2; color: #333; font-weight: 600; } .cls-tabelle td { border: 1px solid #ddd; padding: 8px; text-align: left; color: #444; } .cls-highlight { color: #37474F; font-weight: bold; } Präparierschere nach Ragnell gebogen, abgeflachte Blätter, 12,5 cm – HEBU medical GmbH Die Präparierschere nach Ragnell ist ein spezialisiertes Instrument für höchste Ansprüche bei der chirurgischen Gewebepräparation. Gefertigt aus erstklassigem, rostfreiem Instrumentenstahl, überzeugt sie durch hervorragende Verarbeitung und Langlebigkeit in echter Tuttlinger Qualität. Mit einer Länge von 12,5 cm und ihrer präzise gebogenen Form ermöglicht sie maximale Kontrolle in engen Operationsfeldern. Die Besonderheit liegt in den abgeflachten, stumpfen Blättern (ST/ST), die ein besonders gewebeschonendes Spreizen und Unterminieren ermöglichen, ohne empfindliche Strukturen zu verletzen. Benannt nach dem amerikanischen Chirurgen William Ragnell. Hergestellt von HEBU medical GmbH in Deutschland. Blattart: Gebogen, stumpf/stumpf mit abgeflachten Blättern – ideal für sichere Dissektion in beengtem Raum Bauform: Charakteristische Abflachung der Blätter zur besseren Führung und Sicht Länge: Ausgewogene 12,5 cm – universell einsetzbar für Standard-Präparationsarbeiten Material & Aufbereitung: Hochwertiger Edelstahl, elektropoliert, wiederverwendbar und autoklavierbar bis 134 °C Technische Daten Eigenschaft Wert Artikelnummer HB1918G1 Bezeichnung Präparierschere n.Ragnell, gebogen, abgeflachte Blätter ST/ST, 12,5 cm Blattart Gebogen, stumpf/stumpf, abgeflacht Material Hochwertiger, nichtrostender Chirurgiestahl Oberfläche Elektropoliert Aufbereitung Wiederverwendbar, Autoklavierbar (bis 134 °C) Hersteller HEBU medical GmbH Herstellungsland Deutschland Normen & Zertifikate MDR (EU 2017/745), ISO 13485:2021, CE Rückverfolgbarkeit Chargennummer, UDI-Code31,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Personalmanagement - Führung - OrganisationPersonalmanagement - Führung - Organisation , Das Standardlehrbuch vollständig überarbeitet Personalmanagement - Führung - Organisation: eine Trias, die sich mit menschlichem Verhalten in unterschiedlichen sozialen Kontexten - von Unternehmen über Non-Profit-Organisationen bis hin zu informellen sozialen Gruppen und Ethik im Management - beschäftigt. Die Autorinnen und Autoren führen auf Basis vielfältiger theoretischer Zugänge Studierende und interessierte Praktikerinnen und Praktiker in zentrale management- und organisationstheoretische Problemstellungen ein, die aus dem Zusammenspiel von Menschen und Organisationen entstehen. Sich daraus ergebende Fragestellungen sind z. B.: Wie gelingt die Rekrutierung der richtigen Mitarbeiterinnen und Mitarbeiter? Was ist gute Führung? Welche Organisationsformen sind für welche Aufgaben besonders geeignet? Welche Bedeutung haben Digitalisierung und Nachhaltigkeit in der Arbeitswelt? Diese und weitere Fragen werden in kompakter Form diskutiert, mit theoretischen Konzepten verständlich unterlegt und anhand von Praxisbeispielen erläutert. Die Kapitel dieses Standardwerks wurden entweder komplett neu verfasst oder gründlich überarbeitet und aktualisiert. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 6. Auflage 2023, Erscheinungsjahr: 20230920, Produktform: Leinen, Titel der Reihe: Linde Lehrbuch##, Redaktion: Mayrhofer, Wolfgang~Furtmüller, Gerhard~Kasper, Helmut, Auflage: 23006, Auflage/Ausgabe: 6. Auflage 2023, Keyword: Management; Strategie; Personalentwicklung; Personal; Entlohnung; Motivation; Ethik; Personalauswahl, Fachschema: Führung / Mitarbeiterführung~Mitarbeiterführung~Organisationstheorie~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Management: Führung und Motivation~Organisationstheorie und -verhalten, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 175, Höhe: 30, Gewicht: 984, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herrschaft oder OrganisationHerrschaft oder Organisation , Zur politischen Form menschlicher Gesellschaft , Einarmwischer > Karosserie & Exterieur Styling , Auflage: 1. Auflage, Erscheinungsjahr: 20240115, Redaktion: Städtler, Michael~Heidemann, Michael, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 172, Keyword: Geschichtsphilosophie; Kritische Philosophie; Methodologie; Philosophie, Fachschema: Philosophie / Gesellschaft, Politik, Staat, Fachkategorie: Westliche Philosophie: nach 1800, Warengruppe: HC/Philosophie/20./21. Jahrhundert, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 125, Höhe: 11, Gewicht: 199, Produktform: Kartoniert,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo sind Kapitalerträge steuerfrei?
Kapitalerträge sind in Deutschland steuerfrei, wenn sie unter dem jährlichen Freibetrag von 801 Euro (für Singles) bzw. 1.602 Euro (für Verheiratete) liegen. Zudem sind Kapitalerträge steuerfrei, wenn sie aus bestimmten steuerbegünstigten Anlagen wie zum Beispiel dem Investment in Aktien oder Investmentfonds stammen. In einigen Ländern wie beispielsweise der Schweiz oder Luxemburg können Kapitalerträge ebenfalls steuerfrei sein, je nach den dort geltenden Steuergesetzen. Es ist wichtig, sich über die jeweiligen steuerlichen Regelungen in dem Land zu informieren, in dem die Kapitalerträge erzielt werden, um Steuern korrekt zu deklarieren. **
-
Wann werden Kapitalerträge versteuert?
Kapitalerträge werden in der Regel in dem Jahr versteuert, in dem sie angefallen sind. Dies bedeutet, dass die Steuer auf Kapitalerträge in der Einkommensteuererklärung für das entsprechende Steuerjahr angegeben und gezahlt werden muss. Kapitalerträge können aus verschiedenen Quellen stammen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen aus Aktienverkäufen. Die Höhe der Steuer hängt von der Art der Kapitalerträge und dem persönlichen Steuersatz des Steuerpflichtigen ab. Es ist wichtig, Kapitalerträge korrekt anzugeben und zu versteuern, um mögliche Steuernachzahlungen oder Strafen zu vermeiden. **
-
Werden Kapitalerträge auf Rente angerechnet?
Werden Kapitalerträge auf Rente angerechnet? Kapitalerträge wie Zinsen, Dividenden oder Mieteinnahmen werden grundsätzlich nicht auf die gesetzliche Rente angerechnet. Allerdings können sie unter Umständen Einfluss auf die steuerliche Behandlung der Rente haben. Es ist ratsam, sich hierzu individuell beraten zu lassen, da die steuerlichen Regelungen je nach persönlicher Situation variieren können. Generell gilt jedoch, dass Kapitalerträge nicht direkt die Höhe der gesetzlichen Rente beeinflussen. **
-
Wann gelten Kapitalerträge als zugeflossen?
Kapitalerträge gelten als zugeflossen, wenn sie dem Steuerpflichtigen tatsächlich zur Verfügung stehen. Dies kann beispielsweise der Fall sein, wenn Zinsen auf dem Konto gutgeschrieben werden oder Dividenden auf das Verrechnungskonto eingehen. Es ist wichtig, dass der Steuerpflichtige über die Kapitalerträge verfügen kann, um sie als zugeflossen anzusehen. Auch wenn die Erträge noch nicht tatsächlich ausgezahlt wurden, können sie dennoch als zugeflossen gelten, wenn sie dem Steuerpflichtigen rechtlich zustehen. In der Regel erfolgt die Zuflussfiktion bei Kapitalerträgen zum Zeitpunkt der Gutschrift auf dem Konto oder des rechtlichen Anspruchs auf die Erträge. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.